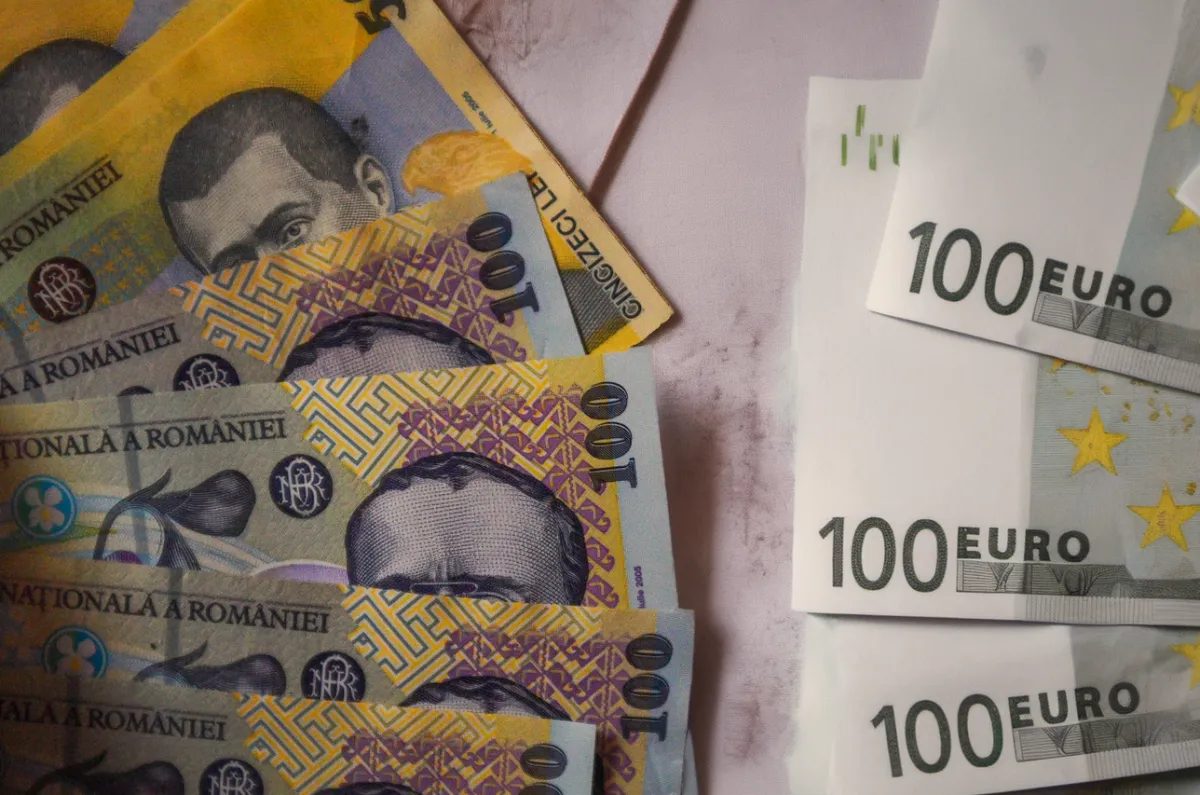
Evolutionul cursului valutar este un subiect de mare interes pentru români, mai ales în contextul economiilor pe termen lung. Conform ultimelor date publicate de Banca Națională a României, euro se menține la un nivel de 5,3403 lei, în scădere ușoară față de ultima ședință din săptămâna trecută. În ciuda acestei scăderi, cursul monedei europene a înregistrat o creștere anuală de 4,9%, o evoluție semnificativă pentru economiile românilor. La începutul lunii ianuarie, euro era mai ieftin, iar până la începutul lunii noiembrie, aprecierea față de leu a atins un nivel de 4,9%. În octombrie, valoarea monedei europene a atins chiar 5,3527 lei, un indicator important pentru cei care doresc să-și protejeze economiile în valută.
Impactul cursului valutar asupra economiilor în lei și euro
Pentru cei care păstrează economii în lei, deprecierea monedei naționale poate duce la o pierdere de valoare atunci când își transformă banii în euro. În schimb, cei care au economisit în moneda europeană beneficiază de creșterea valorii acesteia atunci când își transformă economiile în lei. Totuși, nu toate situațiile sunt favorabile. Dacă leul se apreciază brusc, economiile în valută pot valora mai puțin la conversie, iar diferențele dintre cursurile de cumpărare și vânzare practicate de bănci pot reduce suplimentar randamentul. Aceste discrepanțe pot afecta semnificativ economiile, chiar dacă se primește o dobândă anuală.
Economii în bănci: 425 de miliarde de lei în depozitele populației
Ultimele cifre de la BNR pentru septembrie 2026 arată că depozitele bancare ale populației reprezintă o componentă importantă a economisirii. Depozitele în lei ale gospodăriilor populației au ajuns la 269,18 miliarde de lei, în creștere cu 6,7% față de aceeași perioadă a anului trecut. În paralel, depozitele în valută ale populației au însumat echivalentul a 155,84 miliarde de lei, după o creștere anuală de 12,3% exprimată în moneda națională. În total, populația avea în bănci aproximativ 425 de miliarde de lei, în depozite în lei și valută. Aceste sume includ și disponibilități bancare, nu doar depozite la termen. La nivelul total al economiei, incluzând și firmele, depozitele au ajuns la aproape 691 de miliarde de lei.
Cât câștigi dacă economisești 10.000 de lei: un exemplu practic
Pentru a înțelege ce variantă poate fi mai avantajoasă, putem lua exemplul unei persoane care are de 10.000 de lei și vrea să îi economisească timp de un an. Dacă ar fi să facem o comparație, presupunem o dobândă anuală de 5,5% pentru un depozit în lei și de 2% pentru unul în euro. Acestea sunt valori ilustrative, nu oferte bancare verificate. În primul scenariu, persoana păstrează cei 10.000 de lei într-un depozit bancar. După un an, dobânda brută ajunge la 550 de lei. După reținerea impozitului de 10% pe dobândă, câștigul net este de 495 de lei. Suma finală va fi de 10.495 de lei. Într-un al doilea scenariu, cei 10.000 de lei sunt transformați în euro la un curs ipotetic de 5,34 lei/euro. Rezultă aproximativ 1.872,66 euro.
L. Dima